_20261104104904164.png)
정산 금액 72.5, 통장에 남는 건 21.1 — 풀필먼트 채널 손익 분해
- 한눈에 보는 핵심요약
- 풀필먼트 채널 정산 금액은 거래액의 72.5%인데 실제로 남는 건 21.1%였습니다. 정산 화면에 없는 광고비와 원가까지 넣어 채널·SKU별 실질 마진과 손익분기 ROAS를 계산하는 법을 정리했습니다.
거래액을 100이라 하면 정산 대시보드에 뜨는 숫자는 72.5입니다. 그런데 실제로 남는 건 21.1입니다. 사이에 있는 51.4은 오류가 아니라 정산 화면 바깥에서 청구되는 광고비(34.7)와 원가(16.7)입니다. 이 브랜드에서 단일 최대 공제 항목은 광고비였습니다 — 정산차감(27.5)보다 큽니다.
커머스 브랜드 예시 데이터 · 12개월 기준 · 풀필먼트 채널 주문 약 11만 건 / 구매자 약 9.6만 명 / SKU 26개.
PART 01 · 먼저 자가진단 — 넷 중 하나라도 “모른다”면
- 지난달 이 채널에서 광고비로 나간 금액이 거래액의 몇 %인지 아는가?
- 정산 명세서의 공제 항목을 판매수수료 / 풀필먼트 / 기타로 나눠서 집계해본 적 있는가?
- 이 채널에서 파는 SKU 중, 광고비까지 반영하면 적자인 상품이 몇 개인지 아는가?
- 이 채널과 자사몰의 실수령 기준 마진율 차이를 숫자로 말할 수 있는가?
답하기 어려운 건 담당자의 문제가 아닙니다. 합쳐본 적이 없으니 합친 숫자를 모르는 것뿐입니다.
비용은 세 갈래로 나뉩니다
| 구분 | 항목 | 어디에 나타나는가 |
|---|---|---|
| ① 정산 차감 | 판매수수료 (카테고리별 상이) | 정산 명세서에서 차감 — 대시보드 정산 금액에 반영됨 |
| ② 정산 차감 | 풀필먼트 비용 — 입출고 · 배송 · 보관(장기 보관 시 증가) | 정산 명세서에서 차감 — 대체로 반영됨 |
| ③ 별도 청구 | 광고비 | 정산과 분리된 별도 결제 — 대시보드 정산 금액에 없음 |
여기에 반품·회수 비용, 프로모션 분담금 같은 변동 항목이 시기에 따라 더해집니다. 문제의 핵심은 ③입니다. 풀필먼트 채널에서 노출과 판매를 만들려면 광고 집행이 사실상 필수인데, 그 비용은 정산 흐름과 완전히 분리돼 있습니다. 매출을 만든 비용인데, 매출 옆에 안 붙어 있는 것입니다.
판매수수료율과 풀필먼트 요금은 카테고리·상품 규격·계약 조건에 따라 다릅니다. 남의 평균치는 쓸모가 없습니다. 중요한 건 우리 브랜드의 비율을 계산해봤는가입니다. 아래 숫자는 그 계산을 한 브랜드 하나의 예시입니다.
구조는 알았습니다. 그럼 실제로 얼마씩 빠지는지 봅니다.
PART 02 · 거래액 100이 어디로 가는가
브랜드 C는 국내 소모품형 뷰티 브랜드입니다. 에센스·클렌징·바디케어처럼 반복구매가 일어나는 품목을 취급하고, 매출의 약 3분의 1이 대형 플랫폼 풀필먼트 채널에서 나옵니다.
본 리포트의 수치는 실제 거래 데이터가 아니라, 라플라스 벤치마크 지표의 분포를 반영해 생성한 예시 값입니다. 특정 고객사의 실제 수치가 아니며 절대값이 아닌 경향 파악 목적으로 참고해 주세요.
계산 전에 맞출 것
- 판매 채널 정산 내역과 매체별 광고비를 먼저 모읍니다. 광고비가 빠져 있으면 이 리포트의 결론(광고비가 최대 공제 항목)이 아예 안 보입니다.
- 상품마다 원가를 넣습니다. 원가가 없으면 실질 마진이 아니라 실수령액까지만 계산됩니다.
- 조회 기간을 12개월로 둡니다. 시즌 프로모션 한 달이 비율을 흔들지 않게 하기 위해서입니다.
- 거래액 · 수수료 · 광고비 · 원가 네 항목을 모두 놓습니다. 넷을 한 표에 놓는 것이 이 리포트의 전부입니다.
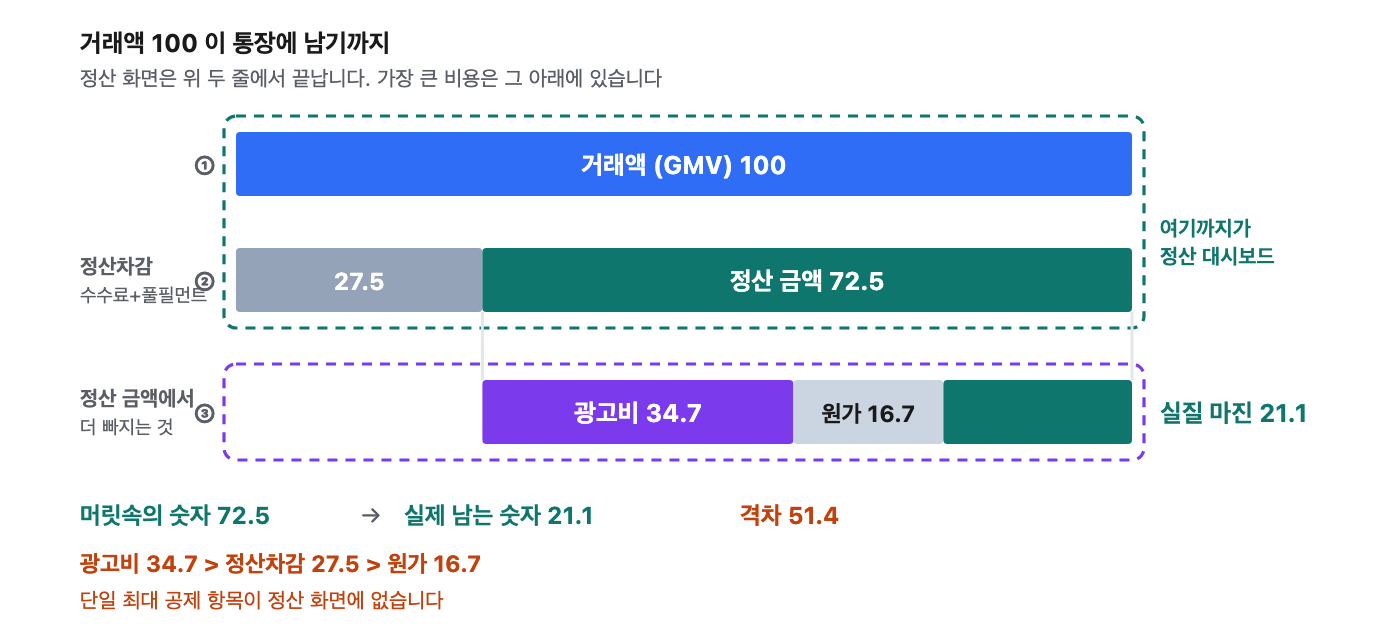
이미지 출처: 라플라스
| 정산 금액 (대시보드에 보이는 값) | 광고비 (정산 금액에 없음) | 원가 | 실질 마진 (실제로 남는 값) |
|---|---|---|---|
| 72.5 | 34.7 | 16.7 | 21.1 |
나온 숫자를 읽는 법
- 단일 최대 공제 항목은 광고비입니다. 광고비 34.7 > 정산차감 27.5 > 원가 16.7. 판매수수료와 풀필먼트를 합친 것보다 광고비가 큽니다. 그런데 이 가장 큰 비용이 정산 화면에는 없습니다.
- 머릿속의 숫자와 통장의 숫자가 51.4 벌어집니다. 정산 금액 72.5을 보고 자금 계획을 세우면 매달 그만큼 어긋납니다.
- 거래액이 늘면 광고비도 같이 늘어납니다. 그래서 거래액 성장이 곧 이익 성장이 아닙니다 — 이 브랜드에서 실제로 어떻게 어긋났는지는 PART 05에 있습니다.
이 채널의 구조는 봤습니다. 그런데 다른 채널과 비교하면 어떨까요. 여기서 통념이 뒤집힙니다.
PART 03 · 통념 반전 — 수수료가 싼 채널이 더 남는 게 아니었습니다
“자사몰은 결제 수수료 몇 %만 떼고, 풀필먼트 채널은 수수료·풀필먼트·광고가 겹겹이 붙는다” — 맞는 말입니다. 그런데 실수령 기준으로 놓으면 결론이 반대로 나왔습니다.
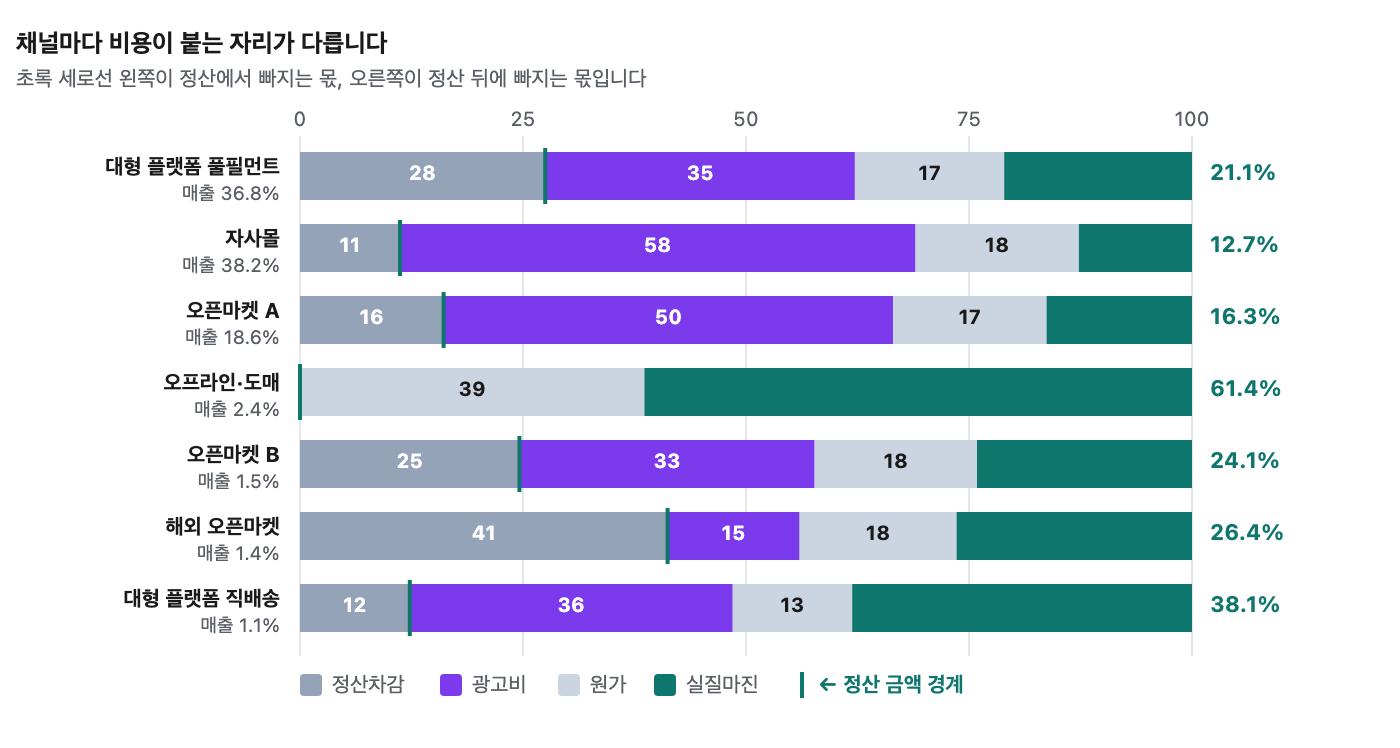
이미지 출처: 라플라스
| 구분 | 매출 비중% | 정산차감 (수수료+풀필먼트) | 광고비 (별도 청구) | 원가 | 정산 금액 (대시보드) | 실질 마진 |
|---|---|---|---|---|---|---|
| 대형 플랫폼 풀필먼트 | 36.8 | 27.5 | 34.7 | 16.7 | 72.5 | 21.1 |
| 자사몰 | 38.2 | 11.2 | 57.8 | 18.3 | 88.8 | 12.7 |
| 오픈마켓 A | 18.6 | 16.1 | 50.4 | 17.2 | 83.9 | 16.3 |
| 오프라인·도매 | 2.4 | 0.0 | 0.0 | 38.6 | 100.0 | 61.4 |
| 오픈마켓 B | 1.5 | 24.6 | 33.1 | 18.2 | 75.4 | 24.1 |
| 해외 오픈마켓 | 1.4 | 41.2 | 14.8 | 17.6 | 58.8 | 26.4 |
| 대형 플랫폼 직배송 | 1.1 | 12.3 | 36.2 | 13.4 | 87.7 | 38.1 |
나온 숫자를 읽는 법
- 자사몰은 정산차감이 2.5배 쌉니다 — 11.2 vs 27.5. 그런데 광고비가 1.67배(57.8 vs 34.7)라, 실질 마진은 12.7으로 풀필먼트 채널(21.1)의 0.60배에 그칩니다.
- 수수료가 싼 채널은 트래픽을 스스로 사와야 합니다. 플랫폼이 떼는 수수료는 “트래픽 값”이기도 합니다. 자사몰은 그 값을 수수료 대신 광고비로 냅니다 — 그리고 이 브랜드에서는 광고비 쪽이 더 비쌌습니다.
- 광고를 안 쓰는 채널의 마진이 압도적입니다. 오프라인·도매는 정산차감도 광고비도 0이라 실질 마진 61.4입니다. 다만 매출 비중이 2.4%로 작습니다 — 마진율이 높은 채널과 규모를 만드는 채널은 다릅니다.
- 해외 오픈마켓은 정산차감이 41.2로 가장 무거운데 광고비가 14.8로 가벼워 실질 마진 26.4입니다. 수수료율만 보고 채널을 평가하면 안 되는 이유입니다.
채널은 마진율만으로 평가하지 않습니다. 자사몰은 고객 데이터와 재구매 동선을 가진 채널이고, 풀필먼트 채널은 신규 고객을 데려오는 채널일 수 있습니다. 필요한 건 순위가 아니라 역할 정의입니다 — “어디가 성장 채널이고 어디가 수익 채널인가”가 정해져야 광고 예산 배분에 기준이 생깁니다.
채널 평균은 봤습니다. 그런데 같은 채널 안에서도 상품마다 다릅니다.
PART 04 · SKU 단위로 쪼개면 적자 상품이 드러납니다
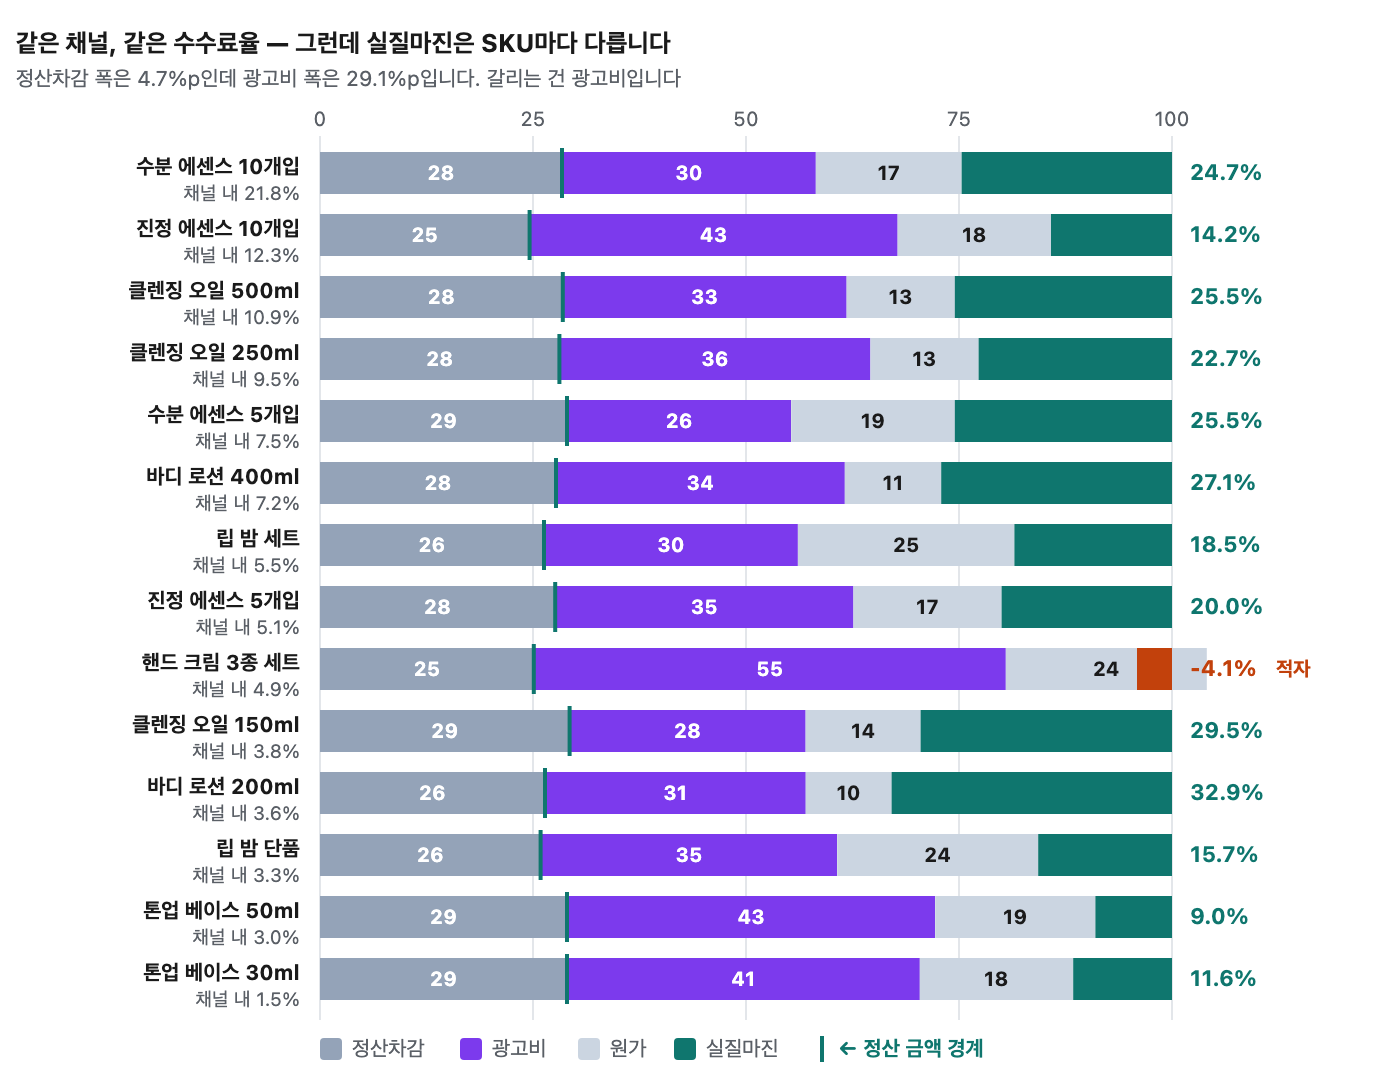
이미지 출처: 라플라스
| 구분 | 매출 비중% | 정산차감 (수수료+풀필먼트) | 광고비 (별도 청구) | 원가 | 정산 금액 (대시보드) | 실질 마진 |
|---|---|---|---|---|---|---|
| 수분 에센스 10개입 | 21.8 | 28.4 | 29.8 | 17.1 | 71.6 | 24.7 |
| 진정 에센스 10개입 | 12.3 | 24.6 | 43.2 | 18.0 | 75.4 | 14.2 |
| 클렌징 오일 500ml | 10.9 | 28.5 | 33.3 | 12.7 | 71.5 | 25.5 |
| 클렌징 오일 250ml | 9.5 | 28.1 | 36.5 | 12.7 | 71.9 | 22.7 |
| 수분 에센스 5개입 | 7.5 | 29.0 | 26.3 | 19.2 | 71.0 | 25.5 |
| 바디 로션 400ml | 7.2 | 27.7 | 33.9 | 11.3 | 72.3 | 27.1 |
| 립 밤 세트 | 5.5 | 26.3 | 29.8 | 25.4 | 73.7 | 18.5 |
| 진정 에센스 5개입 | 5.1 | 27.6 | 35.0 | 17.4 | 72.4 | 20.0 |
| 핸드 크림 3종 세트 | 4.9 | 25.1 | 55.4 | 23.6 | 74.9 | -4.1 |
| 클렌징 오일 150ml | 3.8 | 29.3 | 27.7 | 13.5 | 70.7 | 29.5 |
| 바디 로션 200ml | 3.6 | 26.4 | 30.6 | 10.1 | 73.6 | 32.9 |
| 립 밤 단품 | 3.3 | 25.9 | 34.8 | 23.6 | 74.1 | 15.7 |
| 톤업 베이스 50ml | 3.0 | 29.0 | 43.2 | 18.8 | 71.0 | 9.0 |
| 톤업 베이스 30ml | 1.5 | 29.0 | 41.4 | 18.0 | 71.0 | 11.6 |
| 정산차감 편차 | 광고비 편차 | 실질 마진 범위 | 실질 마진이 마이너스인 SKU |
|---|---|---|---|
| 4.7%p | 29.1%p | -4.1–32.9 | 3/26 |
나온 숫자를 읽는 법
- 차이를 만드는 건 수수료가 아니라 광고비입니다. 같은 채널이라 정산차감은 24.6–29.3(4.7%p 폭)로 거의 균일한데, 광고비는 26.3–55.4(29.1%p 폭)로 벌어집니다.
- 「핸드 크림 3종 세트」은 팔수록 손해입니다. 광고비 55.4에 원가 23.6까지 빼면 실질 마진 -4.1. 채널 내 매출 비중이 4.9%로 작지 않아 전체 마진을 눈에 띄게 갉아먹습니다.
- 월 합계로는 절대 안 보입니다. 채널 전체로는 실질 마진 21.1로 흑자입니다. 쪼개야 26개 중 3개가 적자라는 사실이 드러납니다.
손익분기 ROAS로 판단 기준을 만듭니다
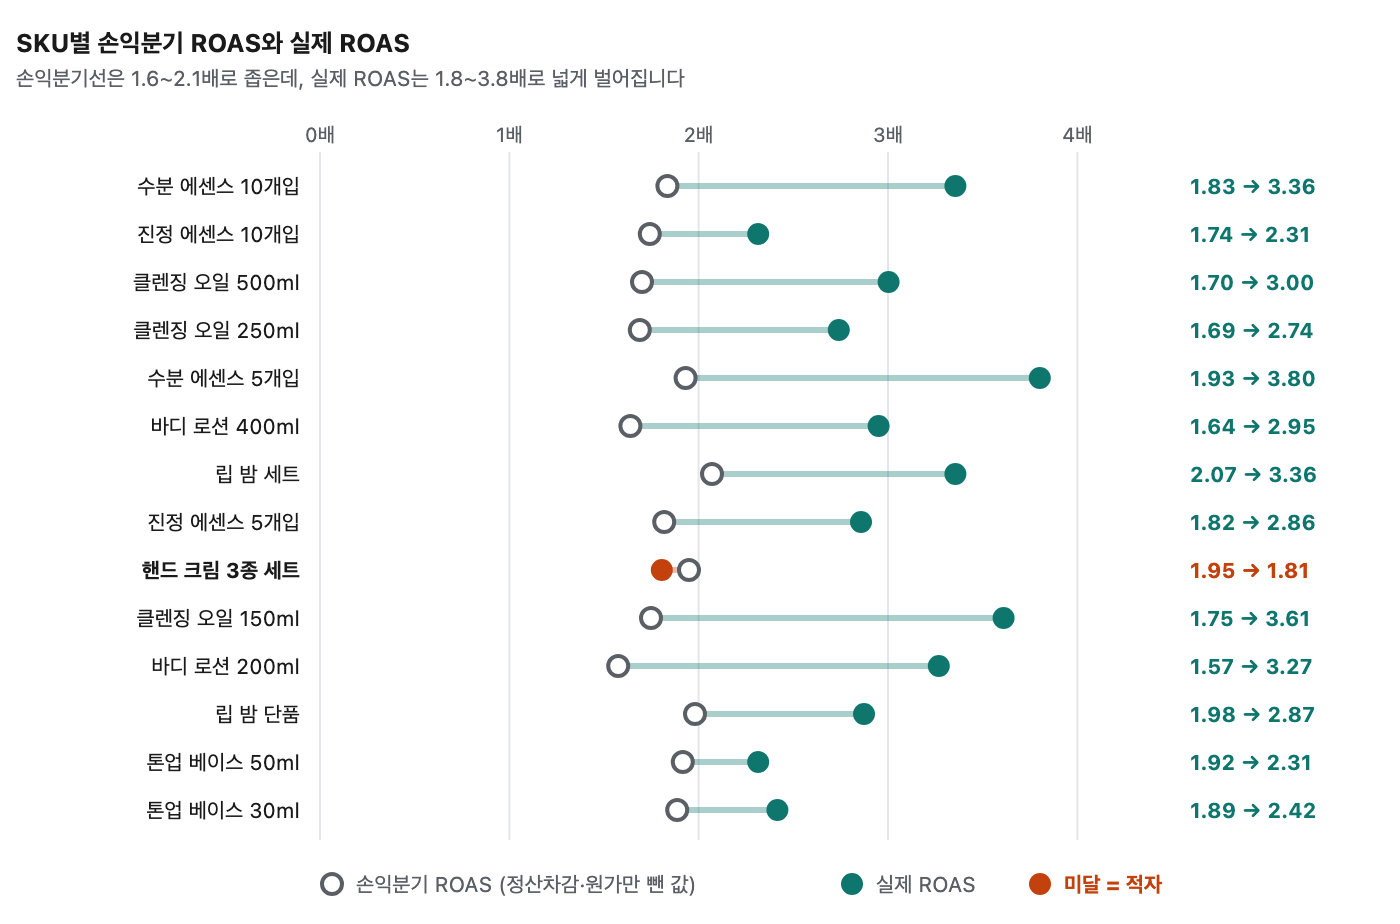
광고비를 빼기 직전의 마진율이 분모입니다. 이 값보다 실제 ROAS가 낮으면 팔수록 손해입니다. 정산차감이 균일해도 원가가 다르면 기준선도 달라집니다.
이미지 출처: 라플라스
- 손익분기선은 1.57–2.07배로 좁습니다. 같은 채널이라 수수료가 같고 원가율만 다르기 때문입니다. 이 정도 범위면 채널 공통 목표를 하나 잡아도 큰 무리가 없습니다 — 다만 원가율이 높은 상품일수록 기준선이 위로 올라갑니다.
- 실제 ROAS는 1.81–3.80배로 넓게 벌어집니다. 기준선은 좁은데 성적은 넓다 — 이게 SKU별 광고 예산 조정의 여지입니다.
- 기준선에 미달한 SKU가 그대로 적자 SKU입니다. 광고를 줄이거나, 가격을 조정하거나, 이 채널에서 빼는 결정 대상입니다.
상품별 판단 기준은 생겼습니다. 이제 언제 이상을 알아채는지입니다.
PART 05 · 정산 화면만 보면 아무 일도 없어 보입니다
이미지 출처: 라플라스
나온 숫자를 읽는 법
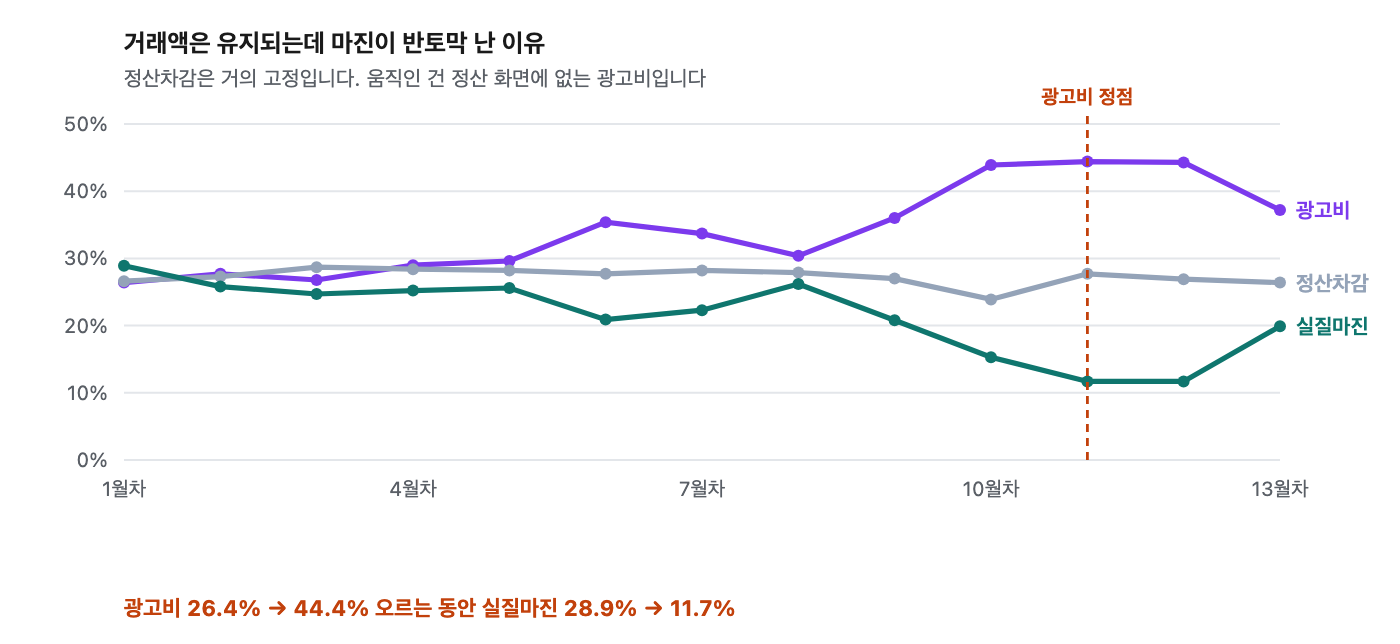
- 정산차감은 23.9–28.7로 거의 고정입니다. 계약 수수료율이니 당연합니다. 정산 명세서만 보면 13개월 내내 아무 일도 없습니다.
- 같은 기간 광고비는 26.4 → 44.4로 올랐습니다. 그 결과 실질 마진이 28.9 → 11.7으로 떨어졌습니다 — 3분의 1 토막입니다.
- 거래액은 그동안 오히려 늘었습니다. “매출은 느는데 통장은 왜 이렇지”라는 미스터리가 정확히 이 그림입니다. 거래액 지표만 보고 있으면 마지막까지 모릅니다.
- 비율이 튀는 달에는 원인이 있습니다. 장기 보관비 발생(재고 과잉 신호), 반품 급증(상품·상세페이지 신호), 광고 효율 하락 — 정산 정합성 체크가 곧 운영 이상 감지입니다.
여기까지의 숫자는 비용이 제대로 분류돼 있다는 전제 위에 있습니다. 실제로는 그렇지 않은 지점이 셋 있습니다.
PART 06 · 함정 — 이 셋을 확인하지 않으면 위 표가 틀립니다
함정 ① 판매수수료와 풀필먼트가 한 덩어리로 들어옵니다
이 브랜드의 데이터에서 판매수수료와 풀필먼트 비용은 「수수료」 한 항목으로 합쳐져 들어왔습니다. 그래서 이 리포트도 둘을 「정산차감」 한 칸으로만 다룹니다. 자가진단 2번(“판매수수료 / 풀필먼트 / 기타로 나눠 집계해봤는가”)에 답하려면 정산 명세서 원본을 따로 올려야 합니다. 나누지 않으면 보관비 급증 같은 신호를 놓칩니다.
함정 ② 광고비가 상품에 안 붙어 있으면 PART 04가 통째로 사라집니다
광고비를 “이번 달 총 얼마”로만 관리하면 어떤 상품이 광고비를 먹는지 영원히 모릅니다. 캠페인·상품 매핑으로 SKU별 광고비를 배분해야 적자 SKU 목록이 나옵니다. 완벽할 필요는 없습니다 — 매핑이 어렵다면 상품 매출 비중으로 안분하는 것부터 시작해도 격차는 충분히 드러납니다.
광고비는 상품 단위로 붙은 뒤 그 상품이 팔린 채널로 흘러갑니다. 그래서 매출이 아주 작은 채널·상품에 같은 광고비가 배분되면 비율이 폭발합니다. 비중이 작은 항목의 광고비율이 비정상적으로 높다면, 상품을 의심하기 전에 배분 규칙을 먼저 확인하세요.
함정 ③ 광고비 0인 채널·상품은 “효율이 좋은 것”이 아닙니다
오프라인·도매처럼 광고비 0으로 잡히는 채널은 실질 마진이 61.4로 압도적으로 보입니다. 하지만 이건 그 채널에 광고를 안 한다는 뜻이지 효율이 좋다는 뜻이 아닙니다. 브랜드 인지도를 만든 건 다른 채널에 쓴 광고비일 수 있습니다. 광고비 0인 항목은 마진율 순위에서 빼고 따로 보세요.
| 점검 항목 | 기준 | 못 넘기면 |
|---|---|---|
| 광고비 수집 | 전 매체 광고비 | 최대 공제 항목이 표에서 통째로 빠짐 |
| 상품 ↔ 원가 매칭률 | 95% 이상 | 미매칭 상품이 원가 0 → 실질 마진 과대 |
| 광고 ↔ 상품 매칭률 | 95% 이상 | SKU별 적자 목록이 안 나옴 |
| 정산 명세서 업로드 | 월 1회 | 판매수수료 / 풀필먼트 분리 불가 |
| 비율 기준 조회 | 금액이 아니라 거래액 대비 % | 규모 변화에 가려 이상 신호를 놓침 |
월간 · 분기 루틴 세 가지
| 주기 | 하는 일 | 완료 기준 |
|---|---|---|
| 월초 30분 | 지난달 거래액 대비 정산차감 · 광고비 · 원가 비율을 각각 계산해 전월과 비교. 튀는 항목의 원인을 찾습니다 | 3개 비율의 전월 대비 증감표 · 이상 항목 원인 메모 |
| 매월 | 광고비를 SKU에 배분하고 SKU별 실질 마진표를 갱신. 하위 상품이 그 달의 의사결정 대상입니다 | 적자 SKU 목록 · 광고 감액/가격조정/채널제외 결정 |
| 분기 1회 | 실수령 기준 마진율로 채널 포트폴리오 재평가. 성장 채널과 수익 채널을 구분해 역할을 정의합니다 | 채널별 역할 정의서 · 광고 예산 배분 기준 |
정리
- 정산 금액 72.5, 실질 마진 21.1. 사이의 51.4은 오류가 아니라 구조입니다.
- 단일 최대 공제 항목은 광고비였습니다 — 34.7 > 정산차감 27.5 > 원가 16.7. 가장 큰 비용이 정산 화면에 없습니다.
- 수수료가 싼 채널이 더 남는 게 아닙니다. 자사몰은 정산차감이 2.5배 싼데 광고비가 1.67배라 실질 마진은 0.60배였습니다.
- 쪼개야 적자가 보입니다. 채널 전체는 흑자인데 SKU 26개 중 3개가 적자였습니다. 갈리는 건 수수료(4.7%p 폭)가 아니라 광고비(29.1%p 폭)입니다.
- 정산 화면은 조기 경보를 주지 않습니다. 정산차감이 23.9–28.7로 고정인 동안 광고비가 26.4→44.4로 올라 마진이 28.9→11.7이 됐습니다.
이 리포트를 우리 데이터로 재현하는 최소 설정
| 항목 | 값 | 왜 |
|---|---|---|
| 선행 조건 | 채널 정산 내역 + 매체별 광고비 + 상품 원가 | 셋 중 하나만 빠져도 결론이 안 보임 |
| 볼 항목 | 거래액 · 수수료 · 광고비 · 원가 동시에 | 넷을 한 표에 놓는 것이 이 리포트의 전부 |
| 조회 기간 | 12개월 (월별 추이는 13개월) | 시즌 프로모션 한 달이 비율을 흔들지 않게 |
| 실질 마진 정의 | 거래액 − 정산차감 − 광고비 − 원가 | 정산 금액은 광고비를 빼기 전 값 |
| 손익분기 ROAS | 100 ÷ (100 − 정산차감 − 원가) | SKU마다 원가율이 달라 기준선도 다름 |
| 분해 축 | 채널 → SKU → 월 | 이 순서로 좁혀야 원인이 하나로 남음 |
| 표기 기준 | 금액이 아니라 거래액 대비 % | 규모가 변해도 비교가 성립 |
자주 묻는 질문
Q. 정산예정금액과 실제 입금액이 왜 다른가요?
판매수수료와 풀필먼트 비용은 정산에서 차감돼 대시보드 정산 금액에 반영되지만, 광고비는 정산과 분리되어 별도 청구되기 때문입니다. 이 브랜드처럼 광고비가 거래액의 34.7%라면, 정산 금액과 실제 남는 돈의 격차가 그만큼 벌어집니다.
Q. 수수료는 몇 %가 정상인가요?
판매수수료율과 풀필먼트 요금은 카테고리·상품 규격·계약 조건에 따라 다릅니다. 남의 평균치보다 중요한 건 우리 브랜드의 지난달 비율을 직접 계산해보는 것입니다. 그리고 이 리포트가 보여주듯, 관리해야 할 대상은 대체로 수수료가 아니라 광고비입니다.
Q. 풀필먼트 채널과 자사몰 중 어디가 더 남는 장사인가요?
매출 기준이 아니라 실수령 기준 마진율로 비교해야 합니다. 이 표본에서는 풀필먼트 채널 21.1, 자사몰 12.7로 수수료가 비싼 쪽이 더 남았습니다. 다만 마진이 얇아도 고객 데이터를 가진 채널이라면 역할을 다르게 정의할 수 있습니다.
Q. 광고비를 SKU별로 어떻게 나누나요?
캠페인·상품 매핑이 정석이고, 어렵다면 상품 매출 비중으로 안분하는 것부터 시작해도 됩니다. 배분해야 “광고비를 태워서 적자로 파는 상품” 목록이 드러납니다. 배분 규칙을 모른 채 비율만 보면 반대로 틀린다는 점(PART 06 함정 ②)만 기억하세요.
Q. 광고비를 줄이면 되는 것 아닌가요?
줄이면 거래액도 같이 줄어드는 채널입니다. 그래서 총액이 아니라 SKU별 손익분기 ROAS 미달분부터 줄이는 것이 순서입니다. 이 표본에서 기준선은 1.57–2.07배였고, 미달한 SKU가 그대로 적자 SKU였습니다.
본 리포트의 수치는 실제 거래 데이터가 아니라, 라플라스 벤치마크 지표의 분포를 반영해 생성한 예시 값입니다. 특정 고객사의 실제 수치가 아니며 절대값이 아닌 경향 파악 목적으로 참고해 주세요. 공개 연구 수치는 각 항목에 출처를 표기했습니다.
이 글은 라플라스 블로그에 먼저 실린 글을 옮긴 것입니다. 본문의 차트와 표는 라플라스가 직접 만들었습니다.
우리 상품의 원가와 수수료를 넣어 손익분기 ROAS를 바로 계산해 보고 싶다면 무료 공헌이익 계산기를 써 보세요.
_20261104141047336.png)
추천 콘텐츠
관련 콘텐츠가 없습니다.
