_20260820094617013.png)
"좋은 영화"로는 안 되는 시대, 극장은 이미 테마파크가 됐다

- 한눈에 보는 핵심요약
- 극장이 고가 특별관 중심의 테마파크형 소비처로 재편되며 객단가와 매출은 급증했습니다. 반면 비싼 티켓값에 밀린 중저예산·서사 중심 한국영화는 스크린을 잃고 OTT로 내몰려 영화 생태계의 양극화가 심화되고 있습니다.
숫자부터 보자
2026년 8월, CGV 결제추정액 1,344억 원. 전년 동월(689억 원) 대비 95% 증가. 역대 최고치다.
그런데 같은 기간 결제자 수는 337만 명→605만 명, 79% 증가에 그쳤다.
이 16%p 차이가 이 글의 출발점이다. 사람이 늘어난 것보다 돈이 더 빨리 늘었다는 뜻이고, 그건 한 사람이 쓰는 돈이 커졌다는 뜻이다. IMAX·4DX·SCREENX, 특별관이 이 격차를 만들었다.
숫자를 더 붙이면
7/29~8/9 여름 성수기 관람객 약 955만 명, 전년 대비 45.6% 증가, 2019년 이후 최고.
같은 기간 CGV 방문객 58.1% 증가, 특별관(스크린X·4DX·IMAX) 좌석판매율 70~80%
2회 이상 재관람 고객 비중 11.3% — 이 중 56.8%는 《오디세이》와 《스파이더맨: 브랜드 뉴 데이》를 둘 다 봤다
2025년 국내 특별관 매출은 1,110억 원으로 전체 박스오피스의 10.6%
한 편만 보고 끝내는 게 아니라, 같은 영화를 IMAX로 한 번, 4DX로 한 번 더 보는 소비가 통계로 잡히고 있다. 이건 '영화를 본다'가 아니라 '포맷을 소비한다'는 얘기다.
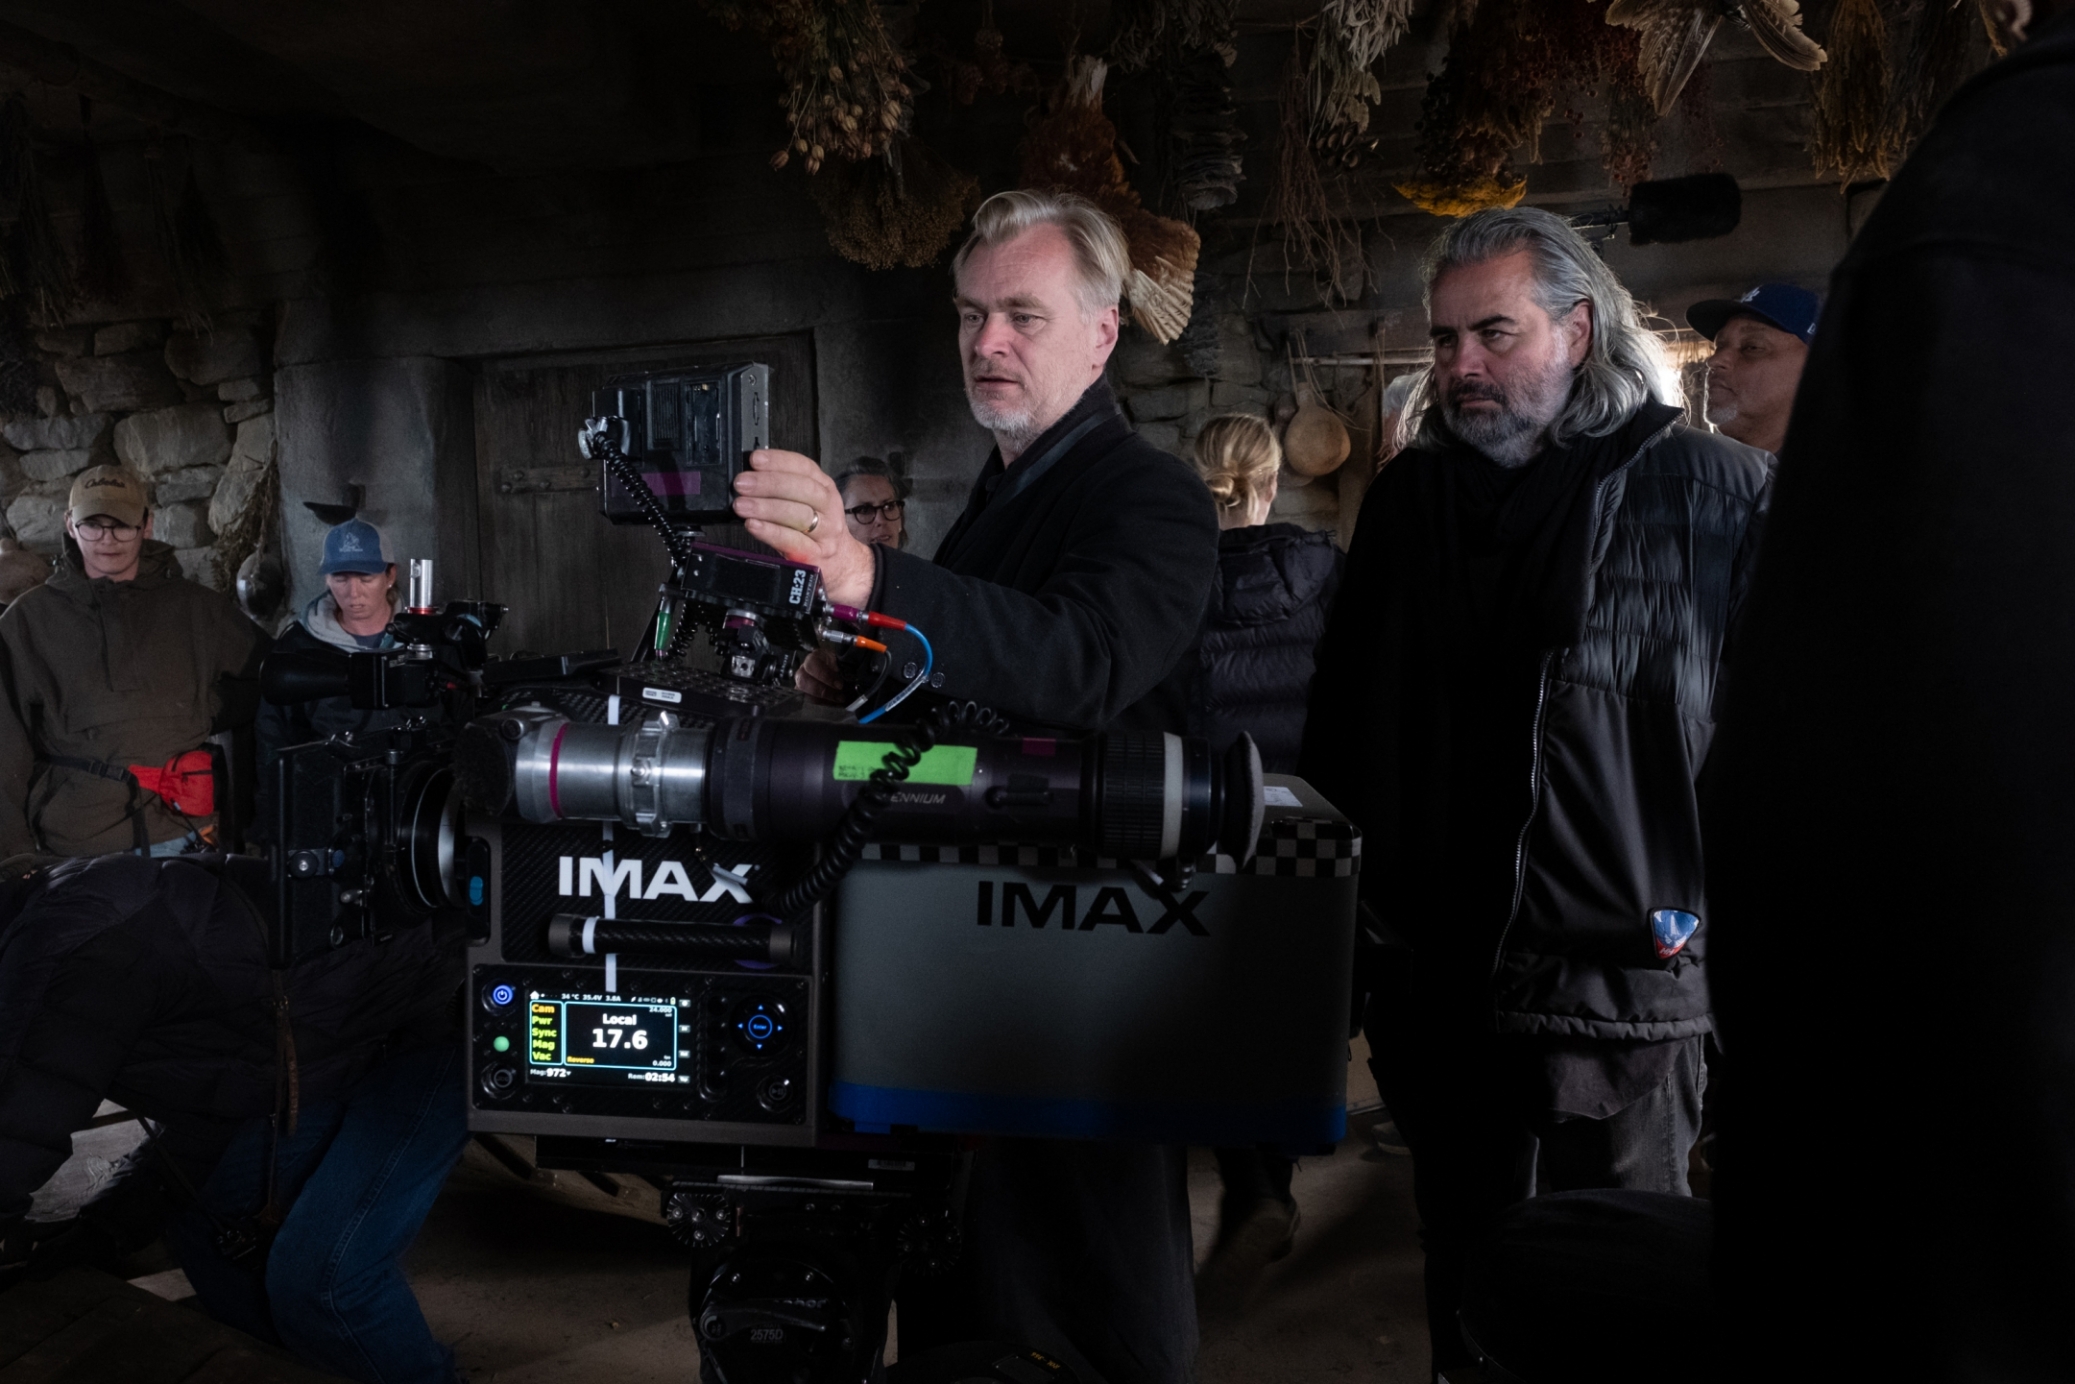
그래서 "테마파크"라는 비유가 나온다
물리적 좌석 수는 일반관이 압도적으로 많다. 그런데도 시장을 움직이는 건 특별관이다. 화제성과 매진 인증샷이 먼저 시장을 달구고, 그 열기가 일반관으로 흘러내린다.
놀이공원의 대표 어트랙션이 입구부터 줄을 세우고 나머지 동선을 끌고 가는 구조와 닮았다.
이게 그냥 비유가 아닌게 CJ CGV의 국내 사이트 수는 최근 5년간 190개에서 176개로 줄었다. 스크린 자체는 줄이면서 특별관 비중은 키우는 전략을 사용했다. 곳간을 줄이고 명당을 늘리는 셈이다. 극장사 입장에서 지금 실적을 방어하는 축은 좌석 수가 아니라 객단가다.
그런데 "좋은 작품이면 관객은 온다"는 말, 지금도 맞나
이창동 감독의 신작 《가능한 사랑》은 극장이 아니라 넷플릭스를 택했다. 작가주의 영화, 중저예산 영화가 점점 스크린 밖으로 밀려나는 흐름을 보여주는 상징적 사례다. 2026년 한국 상업영화 개봉작은 14~22편 내외로, 예년보다 뚜렷이 줄었다. 이유는 단순하다.
일반 2D 티켓값이 주중 1만 4천 원, 주말 1만 5천 원인 시대에, 이 돈과 이동 시간을 감수할 명분은 점점 "굳이 큰 스크린으로 봐야 하는 스케일"로 좁혀지고 있다. 잔잔한 드라마, 서사 중심 영화는 "평은 좋다더라, 몇 달 뒤 OTT로 보지 뭐"의 대상이 된다. 웰메이드와 "극장용"이 갈라지는 지점이다.
즉 지금 극장가는 두 개의 다른 시장으로 쪼개지고 있다.
비주얼 텐트폴은 팬데믹 이후 최대 호황을 누리는데, 그 옆에서 중예산 한국영화의 개봉 편수 자체가 줄어드는 중이다. 관객이 안 오는 게 아니라, 애초에 걸 자리가 줄어드는 것.
이제 우리는 질문을 던져야 한다.
특별관이 극장 매출을 떠받치는 동안, 정작 그 특별관에 걸릴 일이 없는 중저예산 한국영화는 어디로 가야 하나.
어쩌면 넷플릭스행이 예외가 아니라 기본값이 되는 건 아닐까.
지금처럼 "몇 편의 흥행작이 시장을 떠받치는 구조"가 계속되면, 3년 뒤 한국영화 개봉 편수는 지금보다 더 줄어 있지 않을까. 그때도 극장은 "역대 최대 결제액"이라는 숫자로 축하하며 이 구조를 가릴 수 있을까.
추천 콘텐츠
관련 콘텐츠가 없습니다.