_20260820094617013.png)
소비자 인사이트
의외로 잘 모르는 세대별 제품 선택 시 고려하는 점
2026.09.10 08:00

- 한눈에 보는 핵심요약
- 이번 콘텐츠에서는 대학내일20대연구소의 최근 데이터를 기반으로 음료와 식생활, 뷰티, 패션 산업군에서 소비자들의 ‘제품 선택 조건’을 짚어봤습니다. 연령·성별에 따라 어떤 기준으로 제품을 고르는지 확인해 보세요!
‘제로 음료’는 지난 몇 년간 F&B 시장에서 가장 빠르게 커진 제품 카테고리 중 하나입니다. 국내 제로 탄산음료 시장은 2021년(5,412억 원)에 비해 2026년(2조 2,733억 원) 4배 넘게 커진 것으로 추정됩니다. 탄산음료뿐만 아니라 이온음료·주류·식품까지 제로 라인업이 넓어지면서, 신제품이 빠르게 나오고 빠르게 팔리는 시장이 됐죠. 이런 유행의 중심에는 늘 젊은 소비자가 있다고 여겨지고요.
많은 브랜드가 이와 비슷한 전제 위에서 움직입니다. 1020은 새로운 걸 좋아하니 신제품도 가장 먼저 알아볼 거라고 가정하곤 하죠. 그런데 이 전제가 항상 통하는 것은 아닙니다. 이번 콘텐츠에서는 대학내일20대연구소의 최근 데이터를 기반으로 음료와 식생활, 뷰티, 패션 산업군에서 소비자들의 ‘제품 선택 조건’을 짚어봤습니다.
살짝 힌트를 드리자면, 신제품 음료에 대해 10대는 의외로 관심이 없었고, 가공·즉석 식품에 대해서는 20대가 30대보다 더 보수적인 측면이 있었어요. 연령·성별에 따라 어떤 기준으로 제품을 고르는지 확인해 보세요.
많은 브랜드가 이와 비슷한 전제 위에서 움직입니다. 1020은 새로운 걸 좋아하니 신제품도 가장 먼저 알아볼 거라고 가정하곤 하죠. 그런데 이 전제가 항상 통하는 것은 아닙니다. 이번 콘텐츠에서는 대학내일20대연구소의 최근 데이터를 기반으로 음료와 식생활, 뷰티, 패션 산업군에서 소비자들의 ‘제품 선택 조건’을 짚어봤습니다.
살짝 힌트를 드리자면, 신제품 음료에 대해 10대는 의외로 관심이 없었고, 가공·즉석 식품에 대해서는 20대가 30대보다 더 보수적인 측면이 있었어요. 연령·성별에 따라 어떤 기준으로 제품을 고르는지 확인해 보세요.
1. 뷰티 : 10대는 패키지와 성분 중 어디에 반응할까?
※ 뷰티 파트에서는 중·고등학생이 대부분인 10대 후반(15~18세) 여성과 진학·취업으로 생활 반경이 넓어지는 20대 초반(19~24세) 여성을 집중적으로 비교했습니다.
① 굿즈 마케팅, 몇 살에게 통할까?
※ 뷰티 파트에서는 중·고등학생이 대부분인 10대 후반(15~18세) 여성과 진학·취업으로 생활 반경이 넓어지는 20대 초반(19~24세) 여성을 집중적으로 비교했습니다.
① 굿즈 마케팅, 몇 살에게 통할까?

평소 뷰티 제품을 살 때 패키지나 굿즈가 영향을 주는지 물었더니, 10대와 20대 초반의 응답이 갈렸습니다. 10대는 절반 가까이(49.2%) 영향이 있다고 응답했으나, 20대 초반에서는 29.3%로 훨씬 적었거든요. 다만 ‘영향을 주지 않는다’는 응답은 10대(25.8%)와 20대 초반(27.3%)이 비슷했고, 20대 초반은 ‘보통이다(43.3%)’라는 중간 응답률 비중이 컸어요.
이로 미루어 볼 때 10대는 뷰티 제품을 써보기 전 겉으로 확인되는 비주얼 요소가 판단에 크게 작용하는 반면, 20대 초반에게는 제품 구매를 좌우할 만큼의 요소는 아닌 것으로 추정됩니다.
이로 미루어 볼 때 10대는 뷰티 제품을 써보기 전 겉으로 확인되는 비주얼 요소가 판단에 크게 작용하는 반면, 20대 초반에게는 제품 구매를 좌우할 만큼의 요소는 아닌 것으로 추정됩니다.
② 바디케어 성분은 10대가 더 따진다?
헤어·바디케어 제품을 선택할 때 성분을 중요하게 생각하는지도 물어봤습니다. 먼저 헤어케어는 10대 57.5%, 20대 초반 60.0%로 비슷했는데요. 바디케어에서는 10대가 62.5%로 20대 초반(52.0%)보다 10.5%p 높았습니다. 10대 안에서도 헤어케어보다 바디케어를 고를 때 성분을 더 따져 흥미로웠어요.
그렇다면 왜 10대가 바디케어 성분을 중시하는 걸까요? 배경으로 참고할 만한 데이터가 하나 있습니다. 이번 조사 결과, 10대는 샤워의 의미에 대해 ‘피부나 몸 상태를 관리하는 자기관리 활동’으로 보는 비율이 61.7%로 20대 초반(54.7%)보다 높았어요. 즉 샤워를 일종의 자기관리 수단으로 여기는 것이죠. 이 때문에 바디케어 제품의 성분에 유독 더 관심을 갖게 된 것으로 유추할 수 있습니다.
위 데이터를 종합해 보면, 바디케어 브랜드 입장에서는 제품 굿즈나 한정 패키지로 10대의 눈길을 끌되, 성분 정보를 함께 제시하는 방식이 유효할 수 있을 거예요.
그렇다면 왜 10대가 바디케어 성분을 중시하는 걸까요? 배경으로 참고할 만한 데이터가 하나 있습니다. 이번 조사 결과, 10대는 샤워의 의미에 대해 ‘피부나 몸 상태를 관리하는 자기관리 활동’으로 보는 비율이 61.7%로 20대 초반(54.7%)보다 높았어요. 즉 샤워를 일종의 자기관리 수단으로 여기는 것이죠. 이 때문에 바디케어 제품의 성분에 유독 더 관심을 갖게 된 것으로 유추할 수 있습니다.
위 데이터를 종합해 보면, 바디케어 브랜드 입장에서는 제품 굿즈나 한정 패키지로 10대의 눈길을 끌되, 성분 정보를 함께 제시하는 방식이 유효할 수 있을 거예요.
|
원본 데이터가 더 궁금하다면?
|
|
| 데이터명 | 🔗 [데이터] 스킨케어·헤어&바디케어 행태 및 트렌드 2026
|
| 조사 대상 | 전국 15~56세 여성 중 스킨케어/메이크업/헤어·바디케어 제품 이용자 1,200명
|
| 조사 기간 | 2026년 4월 8일 ~ 16일 (9일간)
|
2. 음료 : 아는 맛을 찾는 10대, 성분으로 고르는 20대
※ 음료 파트에서는 최근 한 달 내 물(생수) 외 음료를 마신 10대(15~18세)와 20대(19~29세)를 집중적으로 비교했습니다.
① 10대는 ‘맛’과 ‘아는 브랜드’가 중요해! 기능은 덜 따진다
※ 음료 파트에서는 최근 한 달 내 물(생수) 외 음료를 마신 10대(15~18세)와 20대(19~29세)를 집중적으로 비교했습니다.
① 10대는 ‘맛’과 ‘아는 브랜드’가 중요해! 기능은 덜 따진다
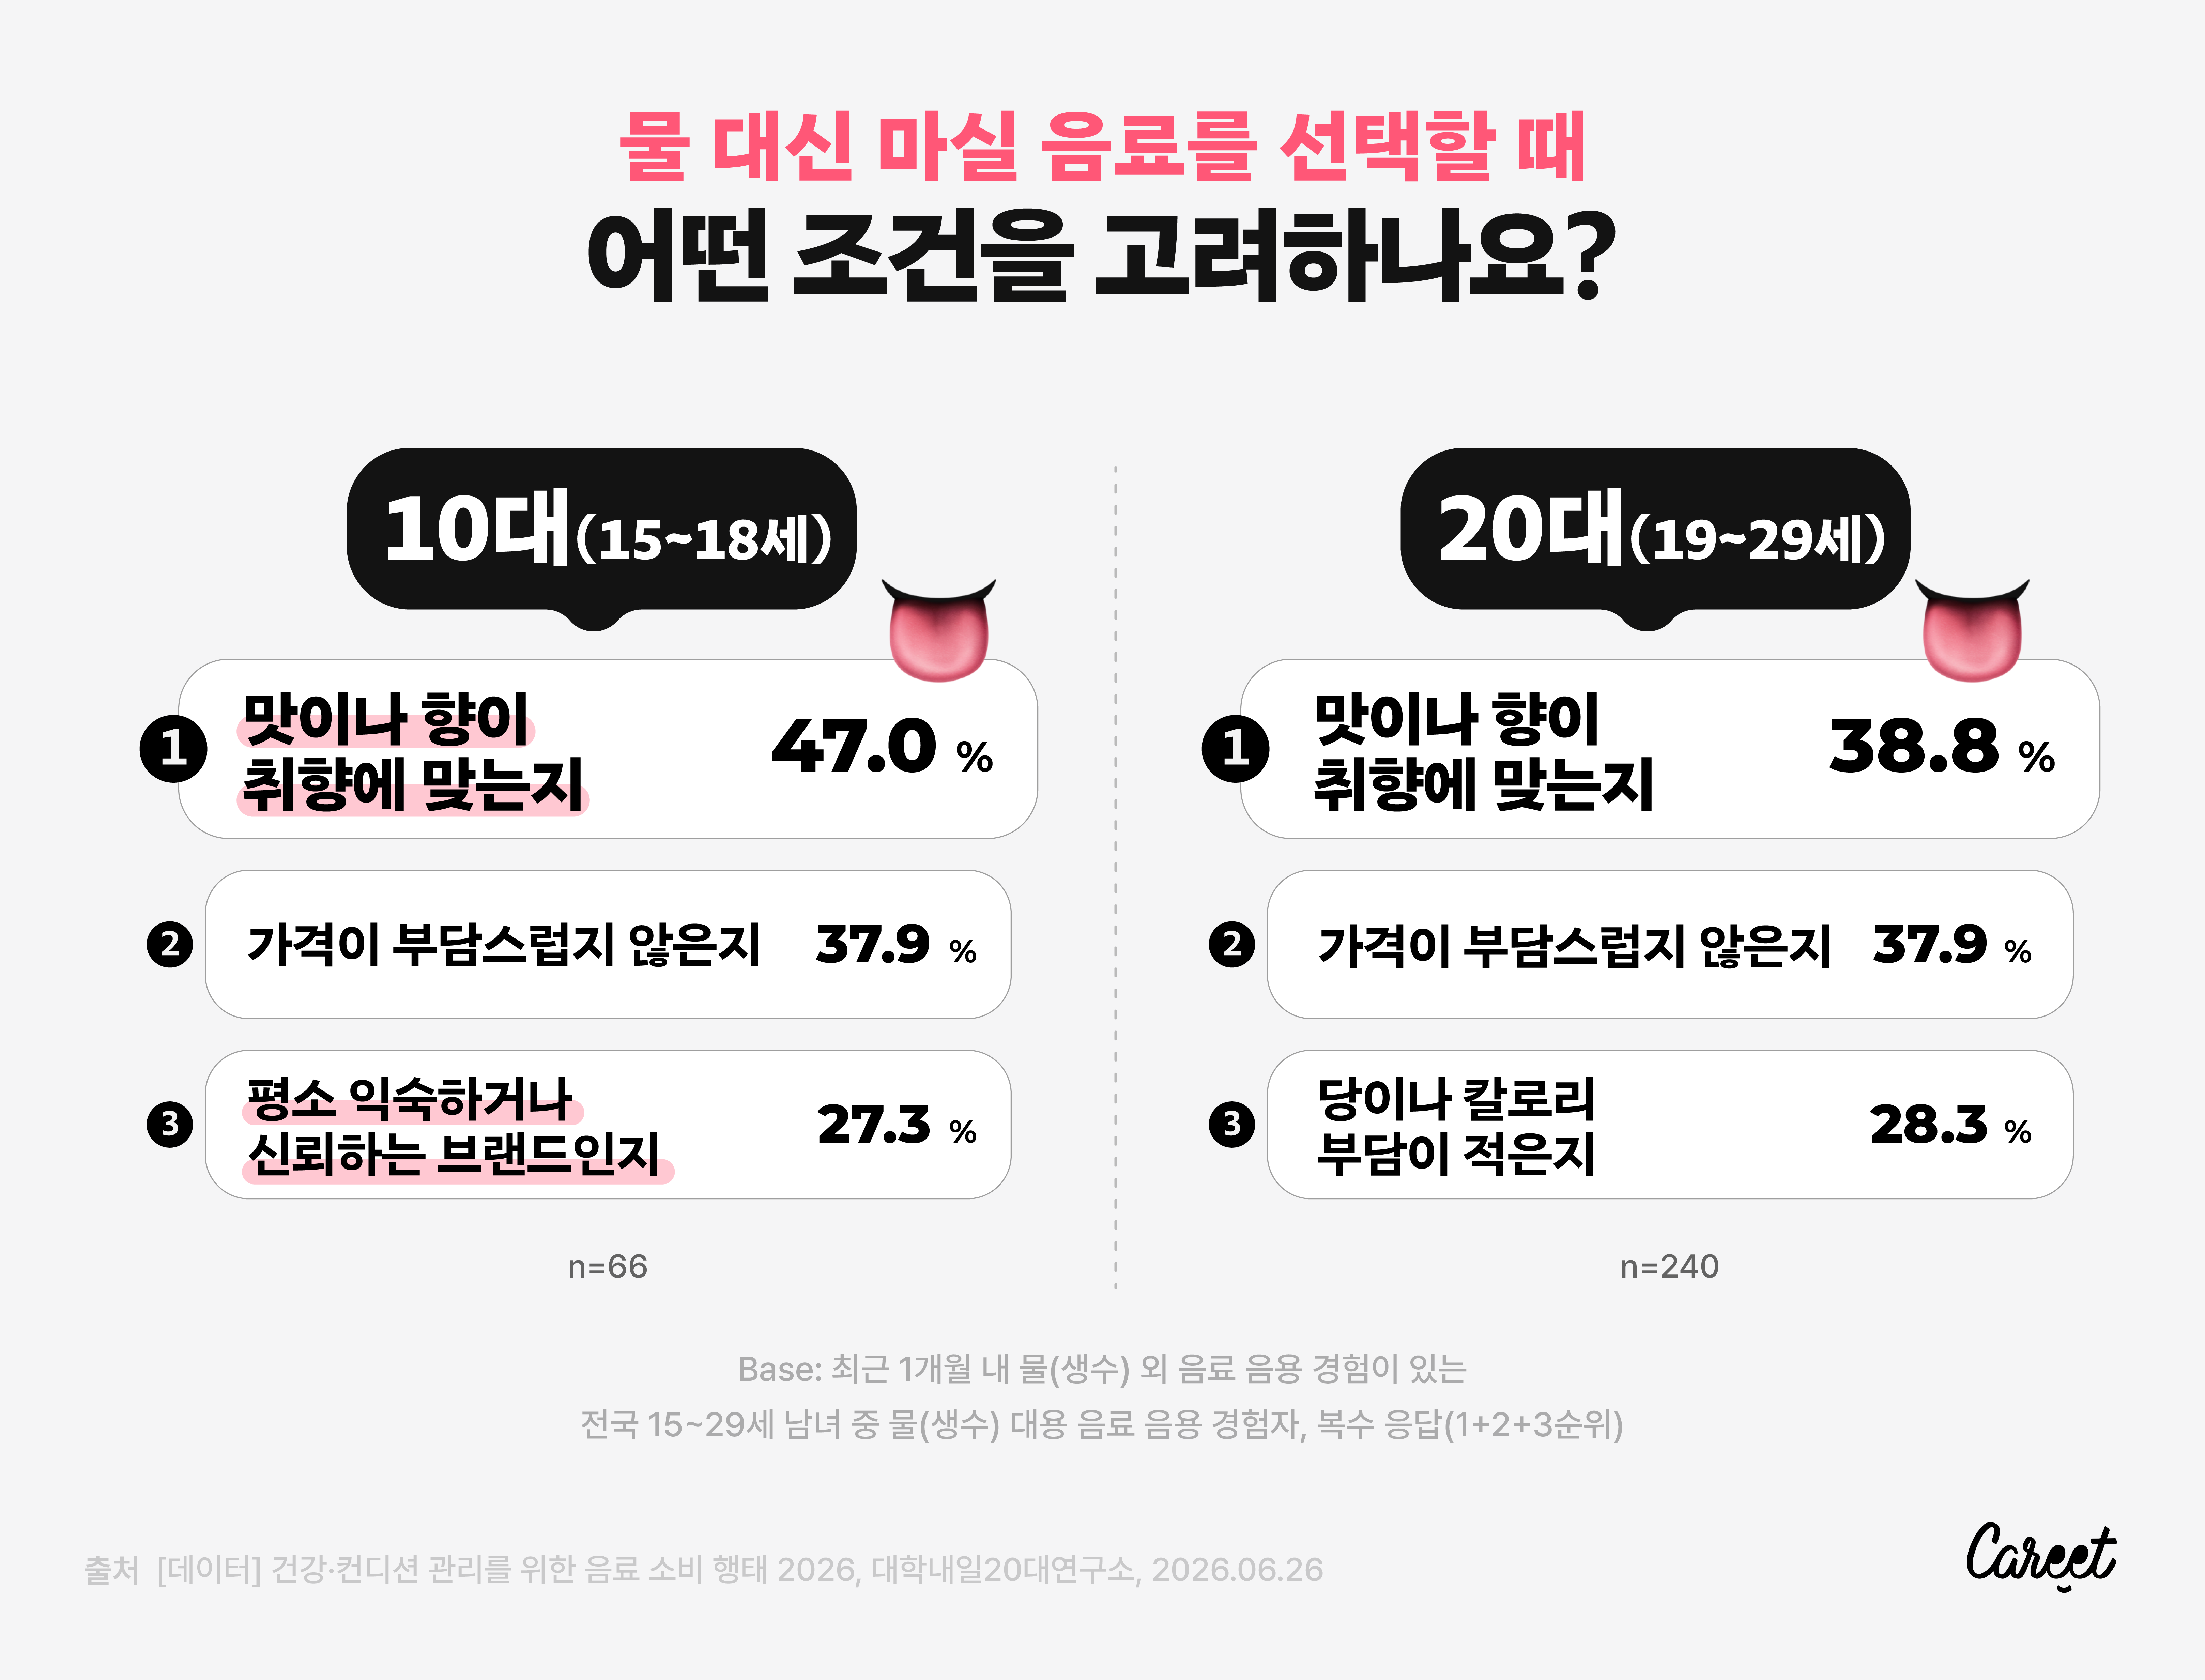
‘물 대신 마실 음료를 고르는 조건’에서 10대와 20대의 1, 2위는 같았습니다. 맛이나 향이 취향에 맞는지(10대 47.0%, 20대 38.8%), 가격이 부담스럽지 않은지(각 37.9%)였거든요.
그런데 3위는 갈렸습니다. 10대는 ‘평소 익숙하거나 신뢰하는 브랜드인지(27.3%)’가 3위로, 20대(15.8%)에 비해 11.5%p 높았어요. 20대는 ‘당이나 칼로리 부담이 적은지(28.3%)’가 3위로, 10대(18.2%)에 비해 10.1%p 높았고요. 이 밖에도 20대 4위로 꼽힌 ‘갈증 해소나 수분 보충에 도움이 되는지’ 여부도 20대(27.9%)가 10대(16.7%)에 비해 중시했어요.
즉 10대는 20대와 달리 음료가 지닌 기능보다 자신의 입맛에 맞는지와 아는 브랜드인지를 더 중시한다고 해석할 수 있습니다. 10대 대상 음료라면 기능 소구보다는 맛과 브랜드 인지도에 무게를 두는 편이 좋을 것으로 추정됩니다. 또한 10대가 마시는 음료는 부모가 사 온 것일 가능성도 있는 만큼, 부모 세대를 함께 공략하는 것도 방법입니다.
그런데 3위는 갈렸습니다. 10대는 ‘평소 익숙하거나 신뢰하는 브랜드인지(27.3%)’가 3위로, 20대(15.8%)에 비해 11.5%p 높았어요. 20대는 ‘당이나 칼로리 부담이 적은지(28.3%)’가 3위로, 10대(18.2%)에 비해 10.1%p 높았고요. 이 밖에도 20대 4위로 꼽힌 ‘갈증 해소나 수분 보충에 도움이 되는지’ 여부도 20대(27.9%)가 10대(16.7%)에 비해 중시했어요.
즉 10대는 20대와 달리 음료가 지닌 기능보다 자신의 입맛에 맞는지와 아는 브랜드인지를 더 중시한다고 해석할 수 있습니다. 10대 대상 음료라면 기능 소구보다는 맛과 브랜드 인지도에 무게를 두는 편이 좋을 것으로 추정됩니다. 또한 10대가 마시는 음료는 부모가 사 온 것일 가능성도 있는 만큼, 부모 세대를 함께 공략하는 것도 방법입니다.
② 신제품 초기 타깃은 몇 살로 잡아야 할까?
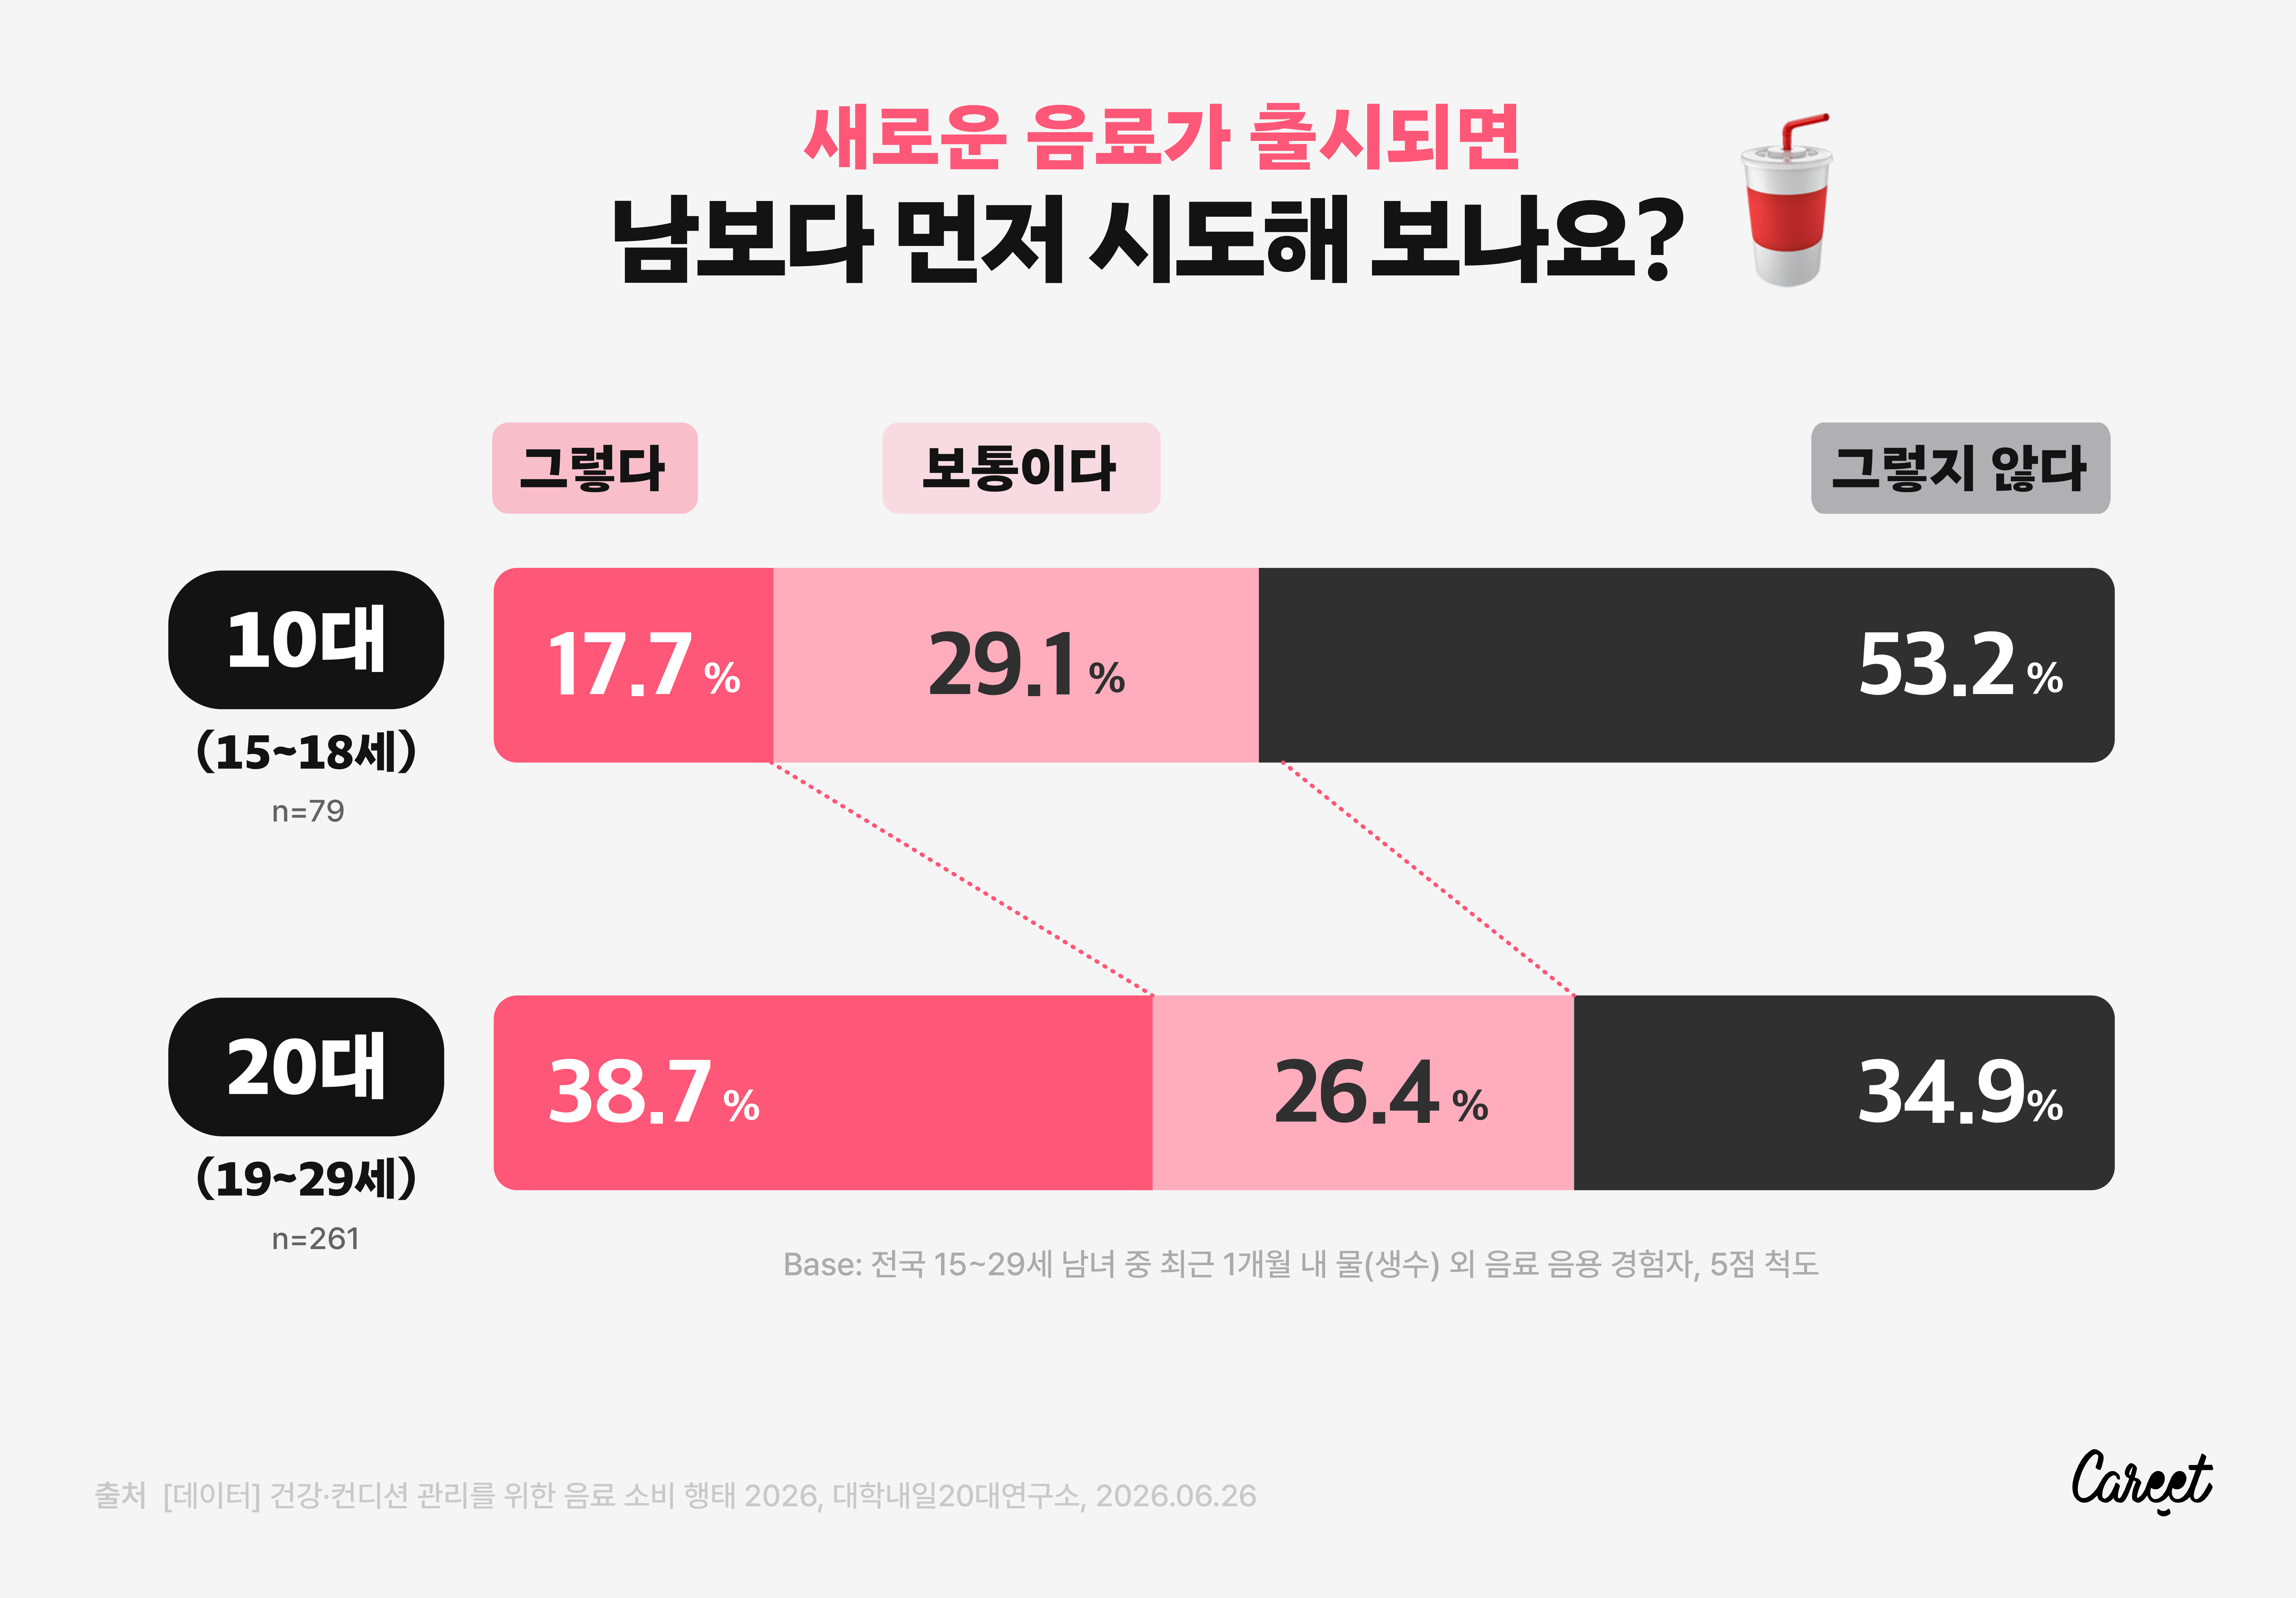
‘새로운 음료 제품이 출시되면 남보다 먼저 시도해 보는 편’이라는 응답은 20대 38.7%, 10대 17.7%로 20대가 10대의 2배를 넘었습니다. 반대편도 마찬가지입니다. ‘그렇지 않다’는 응답이 10대는 53.2%로 절반을 넘긴 반면 20대는 34.9%로 훨씬 낮게 나타났거든요.
이는 앞서 10대가 익숙한 브랜드를 중시했던 것과 방향이 이어지는 결과입니다. 반면 20대는 신제품에 대해 보다 민감하게 반응하는 것으로 보이고요. 즉 신제품 런칭 초기 타깃은 20대로 잡되, 10대에게는 신제품이라는 사실보다 브랜드 자체를 반복 노출해 익숙함을 쌓는 접근이 유효할 것으로 보입니다.
이는 앞서 10대가 익숙한 브랜드를 중시했던 것과 방향이 이어지는 결과입니다. 반면 20대는 신제품에 대해 보다 민감하게 반응하는 것으로 보이고요. 즉 신제품 런칭 초기 타깃은 20대로 잡되, 10대에게는 신제품이라는 사실보다 브랜드 자체를 반복 노출해 익숙함을 쌓는 접근이 유효할 것으로 보입니다.
원본 데이터가 더 궁금하다면? | |
| 데이터명 | |
| 조사 대상 | 전국 15~56세 남녀 중 최근 1개월 내 물(생수) 외 음료 음용 경험자 1,200명 |
| 조사 기간 | 2026년 5월 20일 ~ 5월 26일 (7일간) |
이외에도 저당 음료에 대한 인식을 비롯해 식생활, 패션까지 총 4개 산업군의 소비자 데이터를 살펴봤는데요. 콘텐츠 전문은 캐릿에서 확인하실 수 있습니다.
각 카테고리마다 특정 연령대의 특징이 나오는 경우도 있고, 성별에 따라 갈리는 지점도 있었는데요. 이 밖에도 데이터의 문항별 전체 응답 분포와 세대·성별 교차 결과가 궁금하다면, 각 챕터 하단의 원본 연구자료를 확인해 보세요!
#소비기준
#소비지출
#소비
#신제품
이 콘텐츠가 도움이 되셨나요?
이 글에 대한 의견을 남겨주세요!
서로의 생각을 공유할수록 인사이트가 커집니다.
추천 콘텐츠
관련 콘텐츠가 없습니다.